

皆さんこんにちは。司法書士おおもり事務所の司法書士大森亮一です。
親御さんが亡くなり、ご実家や土地を相続することになったとき、「相続人全員がすでに自分の家を持っていて誰も住む予定がない」「不動産をそのまま残すのではなく、売却して現金で公平に分けたい」というご相談を非常に多くいただきます。
このように、相続した不動産を売却して得た現金を相続人同士で分配する方法を「換価分割(かんかぶんかつ)」と呼びます。非常に合理的で公平な分け方ですが、実際に手続きを進めるにあたっては、「売却前の名義変更(相続登記)は誰の名義にすべきか」「贈与税がかからないように遺産分割協議書をどう書くか」「諸経費や税金をどう精算するか」など、専門的な判断が求められる場面が少なくありません。
この記事では、これまで1,000件以上の相続案件に関わってきた司法書士の実務経験をもとに、不動産の換価分割の手順から、単独登記・共有登記の選び方、贈与税やトラブルを防ぐ遺産分割協議書の記載例、そして税金・費用の注意点まで詳しく解説します。
このページの目次
不動産の換価分割とは?選ばれる場面と注意点
相続財産の中に土地や建物などの不動産が含まれている場合、預貯金のように単純に金額で割り算して分けることができません。そこで活用されるのが換価分割です。まずは、換価分割の基本的な仕組みと、どのようなご家族に適しているのか、実行前に知っておくべきメリット・デメリットを整理しておきましょう。
なお、現物分割や代償分割を含めた遺産分割方法の全体像については、遺産分割3つの方法|現物・換価・代償分割の違いと選び方で体系的に解説しています。
不動産を売却して現金を分ける仕組みと適するケース
換価分割とは、相続した不動産を第三者(買主)に売却して現金に換え、売却にかかった諸経費を差し引いた残りの代金を、相続人同士で分配する遺産分割の方法です。
不動産の相続において換価分割が適しているのは、主に次のような3つのケースです。
- 相続人全員が遠方に住んでいるなど、誰も実家や土地の取得を望まない場合
管理の手間や固定資産税の負担だけが残る「空き家」になるのを防ぎ、資産をスッキリと整理できます。 - 1円単位で公平に遺産を分けたい場合
不動産を現金化することで、法定相続分などの割合に応じて端数まで正確に分配することが可能になります。 - 相続税の納税資金を確保したい場合
遺産の大部分が不動産で占められており、手元の預貯金だけでは相続税を納められないときに、売却代金を納税資金に充てることができます。
換価分割を選ぶ前に押さえるメリットとデメリット
換価分割は明快な方法に見えますが、実行に移す前に相続人全員でメリットとデメリット(注意点)の両方を共有しておくことが大切です。
| 換価分割のメリット | 換価分割のデメリット・注意点 |
|---|---|
| ・実際の売却価格で分けるため、不動産の評価額を巡る争いが起きにくい ・1円単位で公平に遺産を分配できる・将来の共有トラブルや空き家の管理負担 ・固定資産税負担を残さない | ・仲介手数料や登記費用、測量費などの諸経費が差し引かれる ・売却完了までに時間と手間がかかり、急ぐと希望価格より安くなることがある ・売却益(譲渡所得)が出た場合、所得税・住民税の申告が必要になる |
不動産には、実勢価格(時価)、公示地価、路線価、固定資産税評価額といった複数の価格指標が存在します。誰か1人が不動産を取得する場合、「どの基準で不動産の価値を計算するか」で相続人同士が揉めてしまうケースが少なくありません。その点、換価分割であれば「実際に市場で売れた金額」という客観的な数字で清算できるため、不公平感が生じにくいのが大きなメリットです。
一方で、不動産を売却するためには不動産会社への仲介手数料や相続登記費用、場合によっては土地の測量費や建物の解体費用といった諸経費がかかります。また、売り出してからすぐに買い手が見つかるとは限らず、現金を手にするまでに数か月から半年以上の期間を要することも珍しくありません。さらに、売却によって利益が出た場合には「譲渡所得税」の確定申告が必要になる点もあらかじめ理解しておく必要があります。
不動産を換価分割する手続きの流れ5ステップ
「実家を売ってお金を分けよう」と決めたとき、いきなり買主へ物件を引き渡して売却を完了できるわけではありません。不動産会社への査定依頼や媒介契約・売買契約の締結自体は相続登記前でも不可能ではありませんが、亡くなった方(被相続人)の名義から買主へ直接名義変更することはできず、決済・引き渡しに伴う買主への所有権移転登記の前提として、必ず相続人への名義変更(相続登記)を行う必要があるからです。
ここでは、不動産を換価分割する際の具体的な実務の流れを5つのステップに分けて解説します。
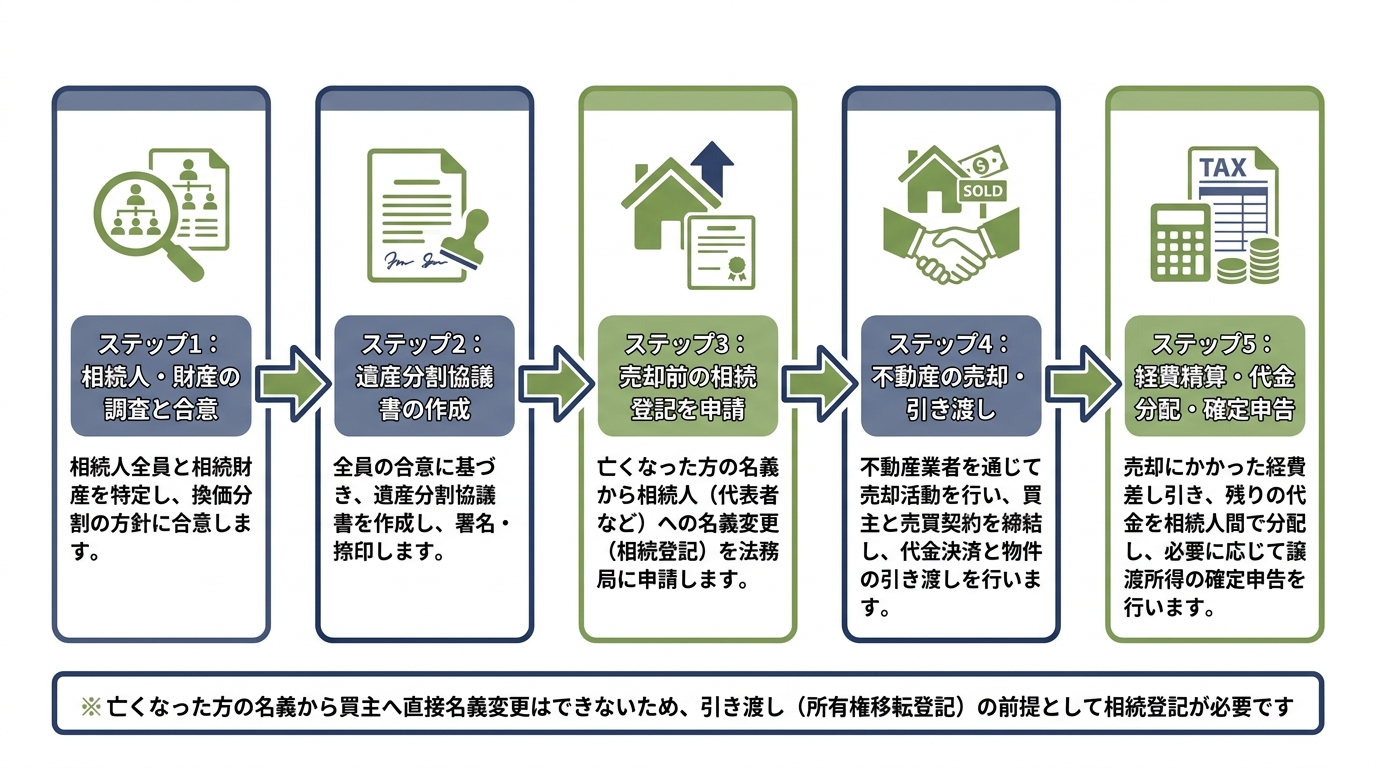
ステップ1:相続人・財産の調査と換価分割の合意
最初に行うのは、誰が相続人であり、どのような財産があるのかを正確に把握する調査です。
具体的には、被相続人の出生から死亡までの連続した戸籍謄本等を収集して法定相続人を確定させます。こうした相続登記に必要な戸籍の種類や収集範囲は、ごきょうだいが相続人になるケースなどで非常に複雑になるため、漏れのないよう慎重に確認します。
同時に、売却したい不動産の登記事項証明書(登記簿謄本)や固定資産評価証明書を取得して権利関係や評価額を調べます。このとき、亡くなった親御さんがその不動産を購入した当時の売買契約書や領収書が自宅に残っていないかも必ず探しておいてください。後のステップで解説する「譲渡所得税」を計算する際、購入時の価格(取得費)がわかる書類があるかどうかで、税金が数百万円単位で変わることがあるためです。
調査が済んだら、相続人全員で遺産分割協議を行います。換価分割を行うには、相続人全員の合意が不可欠です。1人でも反対する人がいると手続きを進めることはできません。この話し合いでは、「不動産を売却して現金で分けること」「売却前の相続登記を誰の名義にするか(代表者1人か全員の共有か)」「諸経費を差し引いた後の代金をどの割合で分けるか」を取り決めます。
ステップ2:換価分割の遺産分割協議書を作成する
相続人全員の話し合いがまとまったら、不動産を売りに出す前に「換価分割を目的とした遺産分割協議書」を作成し、相続人全員が署名・実印の押印をして、各自の印鑑証明書を添付します。
ご相談の現場では、「不動産が実際に売れて、分配する金額が確定してから遺産分割協議書を作るのではないですか?」と質問されることがよくあります。しかし、実務上の順序は逆です。
なぜなら、売却の前提となる相続登記を法務局へ申請する段階で、遺産分割協議書の提出が必要になるからです。また、売却前に「換価分割のために名義を変更し、売れた代金をこの割合で分ける」という合意を文書で確定させておかなければ、いざ売却代金が入った後に「やっぱり自分が多くもらいたい」と揉めたり、税務署から贈与税を指摘されたりするリスクを防ぐことができません。適切な遺産分割協議書の作成は、換価分割を成功させるための要となります。
ステップ3:売却の前提となる相続登記を申請する
遺産分割協議書と必要書類が揃ったら、不動産の所在地を管轄する法務局へ相続登記(所有権移転登記)を申請します。先ほど触れたとおり、亡くなった親御さんの名義から買主へ直接名義を移すことはできないため、「被相続人 → 相続人 → 買主」という順番で登記を行う必要があります。準備すべき相続登記の必要書類は多岐にわたるため、計画的に集めましょう。
ここで特に注意していただきたいのが、2024年(令和6年)4月1日から施行された「相続登記の申請義務化」です。原則として不動産を相続で取得したことを知った日から3年以内に相続登記を申請することが法律上の義務となり(2024年4月1日より前に相続による取得を知っていた不動産も義務化の対象となり、この場合は2027年3月31日が申請期限です)、正当な理由なく期限を過ぎると10万円以下の過料の対象となる可能性があります。「どうせ売るから買主が決まってから登記しよう」と放置せず、換価分割の方針が決まった段階で速やかに相続登記を済ませておくことが重要です。
相続登記の義務化に関する制度の概要や期限の詳細については、法務省および日本司法書士会連合会等が公表している案内資料もあわせてご確認ください。
参考:相続登記の申請義務化リーフレット(PDF)
ステップ4:不動産会社と契約し売却・決済を行う
実務上は、相続登記が完了して売主となる相続人名義が確定してから(あるいは登記手続と並行して査定や売却準備を進めつつ)、不動産仲介会社と媒介契約を結んで売却活動を進めるのがスムーズで安心です。
購入希望者が現れて条件がまとまれば、売買契約を締結します。その後、引き渡し(決済)の日までに、必要に応じて隣地との境界確定(測量)や、建物内の遺品整理(残置物の撤去)、古い建物の解体工事などを行います。
ここで実務上の注意点として、「買い手が見つかる前に慌てて建物を解体しないこと」が挙げられます。住宅が建っている土地には「住宅用地の特例」が適用されており、固定資産税が最大6分の1に軽減されています。もし年をまたいで売却が長引いた場合、先に建物を解体して更地にしてしまうと、翌年度の固定資産税が跳ね上がってしまうリスクがあるのです。また、後述する「空き家の3,000万円特別控除」の要件にも関わるため、解体のタイミングや「建物付きの土地」として売り出すかどうかは、不動産会社や専門家と相談して慎重に判断しましょう。
準備が整ったら、買主から残代金を受け取る「決済」を行い、同時に買主への所有権移転登記を申請して物件を引き渡します。
ステップ5:売却経費を精算し代金を分配・申告する
買主から売却代金が振り込まれたら、不動産の売却にかかった諸経費(仲介手数料、測量費、解体費、相続登記費用、契約書の印紙代など)を差し引き、遺産分割協議書で定めた割合に従って、各相続人の銀行口座へ速やかに分配します。
お金の分配にあたっては、後から「経費として何が引かれたのかわからない」「計算が合わない」といった疑念が生じないよう、すべての経費の領収書や明細をまとめた「精算書(計算書)」を作成し、相続人全員に共有することがトラブル防止の鉄則です。
そして、売却によって利益(譲渡所得)が出た場合や、税金の特例(空き家特例など)を利用する場合には、不動産を売却した翌年の確定申告期間(原則2月16日〜3月15日)に、代金を受け取った各相続人がそれぞれ確定申告を行います。
換価分割の相続登記は単独登記と共有登記のどちらを選ぶ?
換価分割を進めるうえで、相続人の皆さんが最初に悩まれるのが、「ステップ3の相続登記を誰の名義にするか」という問題です。
換価分割のための相続登記には、①相続人の中から代表者1人を決めてその人の単独名義にする方法(単独登記)と、②売却代金を分ける割合に応じて相続人全員の共有名義にする方法(共有登記)の2通りがあります。それぞれの特徴と、司法書士から見た実務上の負担の違いを比較してみましょう。
代表相続人の単独名義にする方法の特徴と注意点
「単独登記」とは、遺産分割協議書の中で「不動産を売却して現金を分ける便宜上、一旦長男〇〇の単独名義に相続登記をする」と定め、代表者1人の名義にしてから売却手続きを進める方法です。
この方法の最大のメリットは、不動産の売却に関わる一連の手続きを代表者1人でスピーディーに進められる点にあります。不動産会社との媒介契約、買主との売買契約、そして平日の日中に銀行で行われる残代金決済や引き渡しの立ち会いも、法律上の「売主」である代表者1人が行えば足ります。他の相続人は、最初の遺産分割協議書への署名・実印の押印と印鑑証明書の提出さえ済ませれば、その後の売却手続きで平日に仕事を休んだり、遠方から足を運んだりする必要がありません。
一方で、以下の3つの注意点があります。
- 相続人間の強い信頼関係が前提となる
登記簿上は代表者1人の所有物となるため、代表者が他の相続人に無断で安い価格で売ってしまったり、売却代金を着服したりするリスクがゼロではありません。 - 売却が長引くと代表者に固定資産税の通知が届く
毎年1月1日時点の登記名義人に対して固定資産税が課税されるため、年をまたいで売却活動が長引いた場合、代表者宛てに納税通知書が届きます(支払った税金は売却代金から経費として精算する取り決めが必要です)。 - 遺産分割協議書の書き方を誤ると贈与税のリスクがある
単なる単独相続と同じような協議書を作ってしまうと、売却後に他の相続人へお金を分けた際、「代表者から他の相続人への贈与」とみなされる恐れがあります(対策は次章で詳しく解説します)。
相続人全員の共有名義にする方法の特徴と注意点
「共有登記」とは、売却代金の分配割合(たとえば法定相続分である各2分の1など)と同じ持分割合で、相続人全員の共有名義に相続登記をしてから売却する方法です。
この方法のメリットは、実際の権利関係と登記簿上の名義が完全に一致するため、権利の保全が確実で、税務上の誤解も生じにくい点です。共有名義の不動産は共有者全員の同意がなければ売却できないため、誰か1人が勝手に売ってしまう心配がなく、売却代金も持分に応じて買主から各相続人の口座へ直接振り込んでもらうといった対応も取りやすくなります。
しかし、実務上のデメリットとして「売却手続きのたびに共有者全員の関与が必要になり、手続きが非常に煩雑になる」という点が挙げられます。共有者全員が「売主」となるため、不動産会社との契約、売買契約書への署名押印、印鑑証明書の準備、そして決済当日の立ち会い(または司法書士による全員分の本人確認・意思確認と委任状の取得)を、全員分揃えなければなりません。
さらに深刻なのが、売却が完了する前に共有者のうちの1人が重度の認知症などで売買契約に必要な意思能力を失ったり、亡くなってしまったりするリスクです。もし共有者の1人が契約に必要な意思能力を失うと、判断能力の程度に応じて家庭裁判所で成年後見人等(後見・保佐・補助)を選任するなどの手続きを経なければ売却できなくなります。また、共有者が亡くなると、その人の相続人へと権利が細分化される数次相続が発生し、売却手続きが長期間ストップしてしまう恐れがあります。
家族の状況や売却期間に応じた登記方法の選び方
では、ご自身のケースでは単独登記と共有登記のどちらを選ぶべきでしょうか。判断の目安を以下の表にまとめました。
| 比較項目 | 代表者の単独登記 | 相続人全員の共有登記 |
|---|---|---|
| 売却手続きの手間 | 少ない(契約・決済とも代表者1人で対応可能) | 多い(契約・決済・書類準備に全員の関与が必要) |
| 権利の安全性・透明性 | 代表者への信頼が必要(協議書での明確化が必須) | 高い(全員の同意がないと売却不可) |
| 贈与税とみなされるリスク | 協議書に換価分割の旨を明記し、合意どおり実際に分配すれば問題なし(記載不備等はリスクあり) | 低い(持分どおりに分配すれば問題なし) |
| 売却前の意思能力喪失・死亡リスク | 代表者1人のみが対象 | 共有者全員にリスクが分散(1人でも意思能力喪失や死亡が起きると手続きが停滞) |
| この方法が向いているケース | ・相続人が多い、または遠方・海外在住・多忙な人がいる ・相続人間の仲が良く信頼関係がある ・比較的早期に売れる見込みがある | ・相続人が2人程度で近隣に住み、全員が動ける ・売却まで何年もかかりそうな物件である ・1人に名義を集中させることに心理的抵抗がある |
私ども司法書士の実務感覚としては、相続人が3人以上いる場合や、県外・遠方に住んでいて平日の決済に立ち会えない方がいる場合、ご高齢の相続人が含まれている場合には、手続きの機動性を重視して「代表者の単独登記」を選ばれるご家族が多い印象です。ただし、単独登記を選ぶ場合は、次章で解説する「遺産分割協議書の正確な記載」が絶対条件となります。
反対に、相続人がご兄弟2人だけでどちらも近くにお住まいであり、一緒に不動産会社や決済の場に出向ける場合や、買い手が見つかるまで数年単位の時間がかかりそうな土地などの場合は、「共有登記」を選んだ方が安心感が高いといえるでしょう。
贈与税と揉め事を防ぐ!換価分割の遺産分割協議書の書き方
換価分割、とりわけ「代表者の単独登記」を選択した場合に、絶対に気を付けなければならないのが遺産分割協議書の書き方です。文言ひとつで数百万円もの贈与税が課されたり、売却後の経費精算で親族間の争いに発展したりすることがあるため、一般的な遺産分割協議書とは異なる特別な配慮が求められます。
なお、形式的な不備や合意の欠如など、遺産分割協議書が無効になるケースと注意点についても事前に把握しておくとより安全です。
記載不備で売却代金の分配が「贈与」とみなされる理由
たとえば、長男と次男の2人が相続人で、実家を売って代金を半分ずつ分けるために、便宜上「長男の単独名義」に相続登記をするとします。
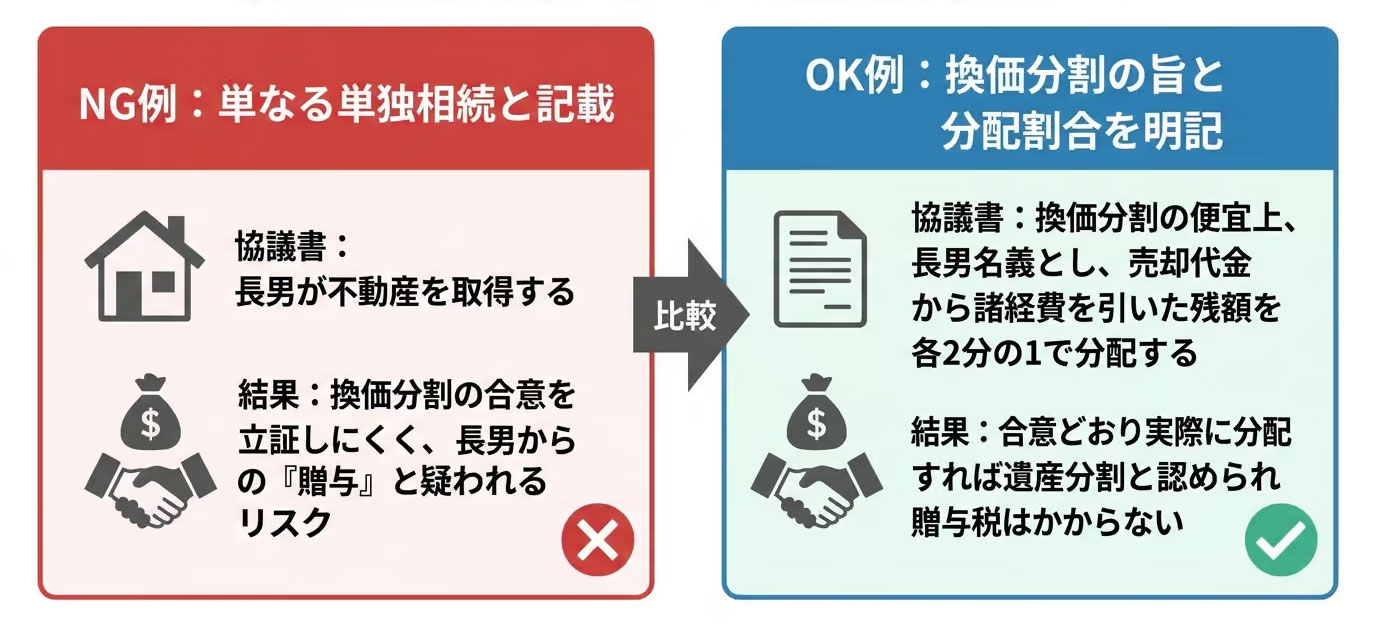
このとき、遺産分割協議書に通常の単独相続と同じように「第1条 長男〇〇は次の不動産を取得する。」とだけ書いてしまったらどうなるでしょうか。
法務局での相続登記自体は、この文言でも問題なく完了します。しかし、その後に実家を3,000万円で売却し、長男から次男の口座へ1,500万円を振り込んだ時点で、税務上の大きな問題が発生します。
税務上、換価分割に伴う代金分配であるか、それとも個人間の贈与であるかは、換価分割の合意内容と実際の分配状況によって判断されます。しかし、遺産分割協議書に「長男が不動産を取得する」としか書かれていない場合、換価分割の合意があったことを客観的に立証することが難しくなります。その結果、税務署から「長男が単独相続した不動産を売却し、その代金から次男へ1,500万円を渡した個人的な現金の贈与ではないか」と疑われ、贈与と認定されてしまうリスクが生じるのです。もし1,500万円の一般贈与と認定されれば、次男に対して高額な贈与税が課される恐れがあります。
では、どうすれば贈与税を回避できるのでしょうか。国税庁の質疑応答事例「遺産の換価分割のための相続登記と贈与税」(遺産分割調停による換価分割の事例)では、共同相続人のうちの1人の名義で相続登記をしたことが「単に換価のための便宜のものであり、その代金が、分割に関する調停の内容に従って実際に分配される場合」には、贈与税の問題は生じないと明確に示されています。この趣旨は通常の遺産分割協議による換価分割にも当てはまり、税務上の未分割遺産と相続税課税をめぐる問題点においても、遺産分割の方法や合意内容が課税関係に直結することが論じられています。
つまり、遺産分割協議書の中に「換価分割(売却処分)の便宜上、代表者の名義にすること」と「売却代金から諸経費を差し引いた残額を、各相続人にどの割合で分配するか」をセットで明記し、その合意内容に従って実際に代金を分配することが、贈与税のリスクや親族間の紛争を防ぐための決定的な証拠となるのです。
単独登記・共有登記それぞれの遺産分割協議書記載例
ここでは、「代表者の単独登記で進める場合」と「相続人全員の共有登記で進める場合」のそれぞれについて、実務で使用される遺産分割協議書の条項例をご紹介します。
【パターン1:代表者の単独登記で進める場合の記載例】
第1条(換価分割のための名義変更)
相続人全員は、被相続人〇〇〇〇の遺産である下記不動産を売却してその代金を分配(換価分割)することとし、その売却手続きの便宜上、相続人甲野太郎が単独で下記不動産の所有権を取得し、同人名義に相続登記を行うことに合意する。
(不動産の表示)
所在 宇都宮市〇〇町〇丁目
地番 〇〇番〇
地目 宅地
地積 〇〇〇.〇〇平方メートル
(※建物がある場合も登記事項証明書の記載どおりに正確に記載します)第2条(売却代金の分配)
相続人甲野太郎は、前条の不動産を速やかに売却し、その売却代金から売却に要した一切の諸費用(相続登記費用、仲介手数料、測量費用、建物解体費用、印紙税等)を控除した残額を、次の割合により各相続人へ分配し、各相続人はこれを取得する。
・相続人 甲野太郎 2分の1
・相続人 甲野次郎 2分の1
このように、第1条で「換価分割の便宜上」であることを明記し、第2条で「経費控除後の残額を分配する割合」を連動させて記載するのがポイントです。
【パターン2:相続人全員の共有登記で進める場合の記載例】
第1条(共有取得)
被相続人〇〇〇〇の遺産である下記不動産は、換価分割することを目的に、相続人甲野太郎が持分2分の1、相続人甲野次郎が持分2分の1の割合による共有として取得する。
(不動産の表示 ※省略)第2条(売却代金の分配)
相続人全員は、前条の不動産を協力して速やかに売却し、その売却代金から売却に要した諸費用を控除した残額を、前条の持分割合(各2分の1)に応じて分配・取得する。
共有登記の場合も、単に共有で取得するだけでなく、換価分割が目的であり協力して売却・精算する旨を記載しておくと、その後の売却手続きへの協力義務が明確になります。
経費の範囲や売却条件など協議書で決めておくべき事項
贈与税対策の文言に加えて、実際の売却・精算段階で親族間の揉め事を防ぐために、遺産分割協議書(または別途作成する合意書)で取り決めておきたい実務上のチェックポイントが4つあります。
- 差し引く「諸経費の範囲」を具体的に列挙する
単に「諸費用を引く」とだけ書くと、後から「遺品整理の費用は経費に入るのか」「売却までに代表者が払った固定資産税や草刈り代はどうするのか」で揉めることがあります。想定される経費(相続登記費用、仲介手数料、測量費、解体費、残置物撤去費、売却完了までの固定資産税・管理費など)を具体的に明記しておきましょう。 - 分配方法は「固定額」ではなく「割合(〇分の〇)」で記載する
売却前の段階では、不動産がいくらで売れるか確定していません。そのため、「次男に1,000万円を渡す」といった固定額で書いてしまうと、予想より高く売れた場合や安くしか売れなかった場合に不公平が生じたり、代償分割と混同されたりします。必ず「2分の1ずつ」など割合で定めるようにしてください。 - 売却価格の目安(最低売却価格)や分配時期を確認しておく
代表者の単独登記にする場合、他の相続人から「相談もなく勝手に値下げして売られた」と不満が出ないよう、「〇〇万円以上で売却することを目安とし、それを下回る場合は事前に協議する」といったルールや、代金受領後いつまでに振り込むかを決めておくと安心です。 - 譲渡所得税などの税負担の扱いを明確にする
売却益に対する税金(譲渡所得税)は各相続人に個別に課税されます。売却代金から経費を引く際、税金分まで代表者が預かるのか、それとも各自が分配を受けたお金の中から自分で納税するのかを明確にしておく必要があります。
換価分割がうまく進まないときの対処法と専門家への相談
ここまで換価分割の理想的な流れを解説してきましたが、実際の手続きでは思いどおりに進まない場面に直面することもあります。最後によくあるお困りごとへの対処法と、専門家へ相談するメリットをお伝えします。
売却が長引く場合や相続人間で意見が合わない場合の対応
換価分割を進めようとした際によくある3つの壁と、その対応策を見ていきましょう。
- 不動産がなかなか売れない場合
立地や建物の状態によっては、売り出しても半年、1年と買い手がつかないことがあります。その場合は、不動産会社と相談して売り出し価格を見直したり、仲介ではなく不動産会社に直接買い取ってもらう「買取」を検討したりします。また、売却が長引きそうな場合でも、相続登記義務化の申請期限(原則3年以内、義務化前の相続は2027年3月31日まで)や税務特例の期限を見据え、遺産分割協議書の作成と相続登記だけは先に済ませておくことが重要です。 - 相続人の中に未成年者や認知症などで判断能力が低下している方がいる場合
換価分割には、相続人全員に法律行為を行うための意思能力があり、有効な合意と実印の押印ができることが必要です。認知症と診断されていても直ちに手続きができなくなるわけではありませんが、遺産分割協議や不動産売却に必要な意思能力を欠く場合などには、判断能力の程度に応じて家庭裁判所で後見・保佐・補助といった成年後見制度の利用を検討する必要があります。また、親権者と利益が相反する未成年者がいる場合は「特別代理人」を選任してもらわなければ、遺産分割協議も不動産の売却も進めることができません。 - 売却自体や分配割合で意見が対立して合意できない場合
「自分は売りたくない」「介護をしたから多くもらいたい」など意見が真っ向から対立し、当事者同士での話し合いがまとまらない場合は、無理に押し進めようとすると感情的なしこりが深まります。状況に応じて、代償分割など他の分割方法を再検討するか、家庭裁判所の遺産分割調停などの法的手続きを利用する必要があります。抱えている課題や状況に応じて、弁護士・司法書士・税理士などの適切な専門家へ頼るようにしてください。
不動産の換価分割は司法書士おおもり事務所へご相談ください
不動産の換価分割をトラブルなく、そして税金面で損をすることなく完了させるためには、「単独登記か共有登記かの見極め」「贈与税や精算トラブルを防ぐ遺産分割協議書の作成」「確実な相続登記」「信頼できる不動産会社での売却」というすべての工程を、最初から一貫して見据える必要があります。
宇都宮市の司法書士おおもり事務所では、これまでに1,000件以上の相続案件に関わってきた豊富な実務経験を活かし、お客様の状況に合わせた最適な換価分割の進め方をサポートしております。
- 戸籍の収集から遺産分割協議書の作成、相続登記まで一括サポート
贈与税のリスクや後日の精算トラブルを防ぐための正確な遺産分割協議書の作成から、煩雑な戸籍集め、法務局への相続登記申請まで、すべて当事務所にお任せいただけます。また、不動産だけでなく預貯金の解約・分配までまとめて代行する司法書士の遺産整理業務(遺産承継業務)にも対応しております。 - 税理士・宅地建物取引士と連携したワンストップ体制
当事務所では、相続に強い税理士や宅地建物取引士(不動産会社)と密に連携し、空き家対策や不動産の売却、譲渡所得税の特例活用まで、さまざまな角度から総合的にお手伝いできる体制を整えております。 - 県外の不動産や土日祝日のご相談にも対応
相続したご実家が栃木県外にある場合でも、オンラインや郵送を活用して全国の法務局へ相続登記が可能です。平日はお仕事でお忙しい方のために、事前のご予約で土日祝日やご自宅への出張相談にも対応しております。
「実家を売って兄弟で分けたいけれど、何から手をつければいいかわからない」「代表者名義で進めたいが、協議書の書き方が不安」という方は、どうぞ一人で悩まずに、まずは当事務所の初回60分無料相談をご利用ください。あなたとご家族にとって一番安心できる解決策を、一緒に考えていきましょう。
遺産分割協議書の作成・相続登記・換価分割のご相談はこちら(お問い合わせ)

私は栃木県那須塩原市(旧黒磯市)出身で、現在は宇都宮市を拠点に司法書士として活動しています。中学生の職場体験がきっかけで司法書士の世界に興味を持ち、相続や遺言、相続登記などをご相談いただくなかで、これまで県内で1,000件以上のお手伝いをしてきました。特に相続放棄や遺言書作成、不動産登記の分野では、気軽に相談できる雰囲気を大切にしており、初回相談は無料で対応しています。税理士や宅建士などと連携し、多面的な視点からお悩みに寄り添うことを心がけています。栃木の地域に根ざし、一人でも多くの方の安心を支える存在でありたいと願っています。


