「長年連れ添った内縁の夫が亡くなったけれど、身寄りも遺言書もない。ふたりの生活費や自宅はどうなってしまうのだろう……」
「生前、親身に介護を続けてきた叔父が亡くなった。遺産はすべて国に没収されてしまうのだろうか?」
故人と深い絆で結ばれていたにもかかわらず、法律上の相続人(法定相続人)ではなく、遺言書も残されていない場合、残された方が抱える不安は計り知れません。
結論から申し上げますと、法定相続人が一人もおらず、遺言書もない場合、故人の遺産は最終的に「国庫に帰属(国のものになる)」するのが法律上の原則です。しかし、すべてが自動的に国のものになるわけではありません。生前に故人と特別な関わりがあった方は、家庭裁判所の手続きを経て「特別縁故者(とくべつえんこしゃ)」として認められれば、遺産の全部または一部を受け取れる可能性があります。
ただし、特別縁故者として遺産を受け取るためには、厳格な要件や申立期限、そして決して低くはない費用のハードルが存在します。この記事では、1,000件以上の相続案件に携わってきた司法書士が、相続人がいない場合の遺産の行方から、特別縁故者として認められる具体的な条件、手続きの流れ、事前に知っておくべき注意点までを詳しく解説します。
このページの目次
法定相続人も遺言書もない場合、遺産はどうなる?
亡くなった方(被相続人)に配偶者や子ども、親、兄弟姉妹といった法定相続人が一人もおらず、さらに遺産の引き継ぎ先を指定する遺言書も残されていない場合、その遺産は誰のものになるのでしょうか。
民法では、引き継ぎ手のいない遺産は最終的に「国庫に帰属する(国の財産になる)」と定められています(民法第959条)。しかし、亡くなった瞬間に国が財産を没収するわけではありません。まずは故人が残した借金などの精算が行われ、それでも残った財産がある場合に限り、故人と深い関わりがあった「特別縁故者」へ分け与えられる道が残されています。
原則は負債を精算したうえで「国庫に帰属」する
法定相続人がいるかどうか分からない場合や、一人もいないことが明らかな場合、残された遺産は法律上「相続財産法人」という独立した一つのまとまりとして扱われます(民法第951条)。持ち主を失った財産が放置され、故人にお金を貸していた人(債権者)などが不利益を被るのを防ぐためです。
この相続財産法人を管理・精算するため、利害関係人などの申立てによって家庭裁判所から選ばれるのが「相続財産清算人(旧:相続財産管理人)」です。相続財産清算人は、故人の財産を調査したうえで、以下のような精算手続きを行います。
- 未払いの医療費、介護施設の利用料、公共料金などの支払い
- 故人が抱えていた借金(債務)や未納の税金の返済
- 生前に死因贈与契約などを結んでいた相手や、一部の財産について遺言で指定された人(特定受遺者)がいる場合の引き渡し(※精算手続一般における対応)
このように、まずは故人のプラスの財産からマイナスの財産(負債)をすべて精算します。不動産などがある場合は、負債の支払いや管理・清算上の必要に応じて、家庭裁判所の許可を得て売却・現金化(換価)されることがあります。そして、すべての支払いを終えてもなおプラスの財産が残っており、かつ後述する「特別縁故者」もいない場合に初めて、残った財産が国庫へと引き継がれる仕組みです。
近年は生涯未婚率の上昇や「おひとりさま」世帯の増加に伴い、引き継ぎ手のいない遺産は急増しています。最高裁判所の統計データ等に基づく報道によれば、2023年度に国庫へ帰属した相続財産は1,051億円超と過去最高を記録しており、適切な生前対策や死後の手続きの重要性がかつてないほど高まっています。
故人と深い関係があった人は「特別縁故者」として受け取れる可能性がある
負債を精算して残った財産をいきなり国のものにしてしまうのは、生前の故人の意思や実態にそぐわないケースがあります。たとえば、婚姻届は出していなくても長年夫婦同然に暮らしてきたパートナーや、血縁関係は遠くても無償で献身的に介護を続けてきた方がいる場合です。「もし故人が遺言書を書いていたなら、きっとその人に財産を遺しただろう」と考えられるケースは少なくありません。
そこで民法では、国庫に帰属させる前の例外的な救済措置として「特別縁故者に対する相続財産の分与」という制度を設けています(民法第958条の2 ※令和5年4月1日施行の民法改正により、旧第958条の3から条文番号が繰り上がっています)。
この制度を利用すれば、法律上の相続人ではない方でも、家庭裁判所に「私は故人とこれほど深い関わり(特別な縁故)がありました」と申し立てて認められることで、残った遺産の全部または一部を受け取ることができます。
ただし、特別縁故者への財産分与は、関係者同士の話し合いや役所への簡単な届出でもらえるものではありません。家庭裁判所に対する厳格な法的手続き(申立て)と、裁判官による審査(審判)が不可欠となります。
制度の基本的な枠組みについては、以下の解説ページも参考になります。
参考:特別縁故者の制度概要と要件
手続きの前に確認すべき「相続人不存在」と遺言書の有無
「故人から『自分には身寄りがない』と聞いていたから、すぐに特別縁故者の手続きを始めよう」と考える方は多いのですが、実はここに大きな落とし穴があります。
特別縁故者の制度は、「法定相続人が一人もいないこと(相続人不存在)」を前提に、相続人捜索の公告期間内に相続権を主張する人が現れず、かつ債務の精算や遺贈の履行を終えた後に残余財産がある場合に利用できる制度です。そもそも誰が法定相続人になるのかという順位のルールは民法で厳密に決まっており、もし手続きの途中で遠縁の法定相続人が見つかれば、特別縁故者としての申立ては根底から覆ってしまいます。また、遺言書が見つかった場合も、その内容や対象財産の範囲によっては残余財産がなくなり分与の対象外となるため、まずは法定相続人と遺言書の有無を正確に確認することが不可欠です。
法的に「相続人がいない(相続人不存在)」となる3つのケース
法律上、「相続人がいない(相続人不存在)」として扱われるのは、主に次の3つのケースに限られます。
- 最初から法定相続人が一人もいない(または全員先に亡くなっている)ケース
民法が定める法定相続人は、「配偶者(法律婚)」と、血族相続人である「第1順位:子(や孫などの直系卑属)」「第2順位:父母(や祖父母などの直系尊属)」「第3順位:兄弟姉妹(や甥・姪)」までです。これらの人物が最初から存在しないか、被相続人より先に全員亡くなっている場合は相続人不存在となります。なお、本来の相続人が先に亡くなっていても、その子どもが代わりに相続する代襲相続という仕組みがあるため、兄弟姉妹が亡くなっていても「甥・姪」がいれば相続人は存在することになります。 - 法定相続人はいたが、全員が「相続放棄」をしたケース
故人に配偶者や子ども、兄弟姉妹などがいたものの、全員が家庭裁判所で正式に「相続放棄」の手続き(申述)を行い、受理された場合です。第1順位から第3順位までの全員が順番に相続放棄をした結果、最終的に相続人が誰一人いなくなった状態も「相続人不存在」に含まれます。 - 相続欠格や廃除によって全員が相続権を失ったケース
遺言書を偽造・破棄したなどの理由で自動的に相続権を失う「相続欠格」や、故人に対する虐待・重大な侮辱などを理由に家庭裁判所で相続権を奪われる「相続人廃除」によって、結果的に相続人がいなくなったケースです(実務上は稀ですが、法的な要因の一つです)。
【注意点:行方不明や音信不通は「相続人不存在」ではありません】
よくある誤解として、「故人には兄がいたはずだが、何十年も音信不通で行方不明だから相続人はいないも同じだ」と判断してしまうケースがあります。しかし、戸籍上で生存している限り、連絡が取れないだけでは相続人不存在にはなりません。この場合は、不在者財産管理人の選任や失踪宣告といった、まったく別の法的手続きが必要になります。
「身寄りがないと聞いていた」で進めるリスクと戸籍・遺言書の調査方法
生前、故人が「私には天涯孤独で身寄りなんて一人もいないよ」と話していたとしても、その言葉を鵜呑みにしてはいけません。実務において、戸籍を詳しく辿っていくと、故人自身も存在を知らなかった法定相続人が見つかるケースは驚くほど多いからです。
たとえば、故人の父親に離婚歴があり、前妻との間に子ども(故人にとっての異母兄弟)がいた場合や、疎遠だった兄弟姉妹の子ども(故人にとっての甥・姪)が健在だった場合などです。これらの方々はれっきとした第3順位の法定相続人であり、たとえ故人と一度も会ったことがなくても、法律上はすべての遺産を相続する権利を持っています。
一方で、故人の「叔父・叔母(おじ・おば)」「従兄弟(いとこ)」「甥・姪の子ども(再代襲)」には法定相続権がありません。そのため、親族としていとこしか残っていない場合は、法的に「相続人不存在」となり、そのいとこが特別縁故者として申し立てを行う余地が生まれます。
本当に法定相続人がいないことを裁判所に証明するためには、事案(相続放棄の有無など)に応じて、以下のような膨大な戸籍謄本類を収集し、読み解く必要があります。
- 故人(被相続人)の出生から死亡までの連続したすべての戸籍・除籍・改製原戸籍謄本(※亡くなっている子やその代襲者がいる場合は、その方の出生から死亡までの連続した戸籍謄本類も必要)
- 故人の父母の出生から死亡までのすべての戸籍謄本類、および祖父母等の直系尊属の死亡の記載がある戸籍謄本類
- 故人の兄弟姉妹で亡くなっている方がいる場合、その兄弟姉妹の出生から死亡までのすべての戸籍謄本類
- 故人の甥・姪で亡くなっている方がいる場合、その甥・姪の死亡の記載がある戸籍謄本類(※存命の相続人が相続放棄をしている場合は、その段階に応じた戸籍と相続放棄申述受理証明書)
さらに、「遺言書が本当にないか」の調査も同時に行わなければなりません。もし故人が遺言書を残していれば、原則としてその遺言書の内容が優先されます(特定の財産のみを遺贈する遺言であれば残余財産について特別縁故者の申立てが可能ですが、全財産を第三者や慈善団体などに遺贈する遺言であれば、分与の対象となる財産自体がなくなります)。
自宅の金庫や仏壇、机の引き出しなどを探すだけでなく、公証役場のシステムを利用した公正証書遺言の有無の確認や、法務局の「自筆証書遺言書保管制度」を利用した預け入れがないかなど、公的機関での遺言検索を徹底して行うことが重要です。
特別縁故者として遺産を受け取れる人の条件と認定事例
戸籍や遺言書の調査によって「法定相続人も遺言書もない」ことが確認できた場合、次に問題となるのが「自分の関係性で、本当に特別縁故者として認められるのか?」という点です。
ここでは、民法が定める3つの条件(類型)と、実際の家庭裁判所の審判で認められたケース・否定されたケース、そして裁判官を納得させるために必要な証拠資料について詳しく見ていきましょう。
民法で定められた特別縁故者の3つの類型
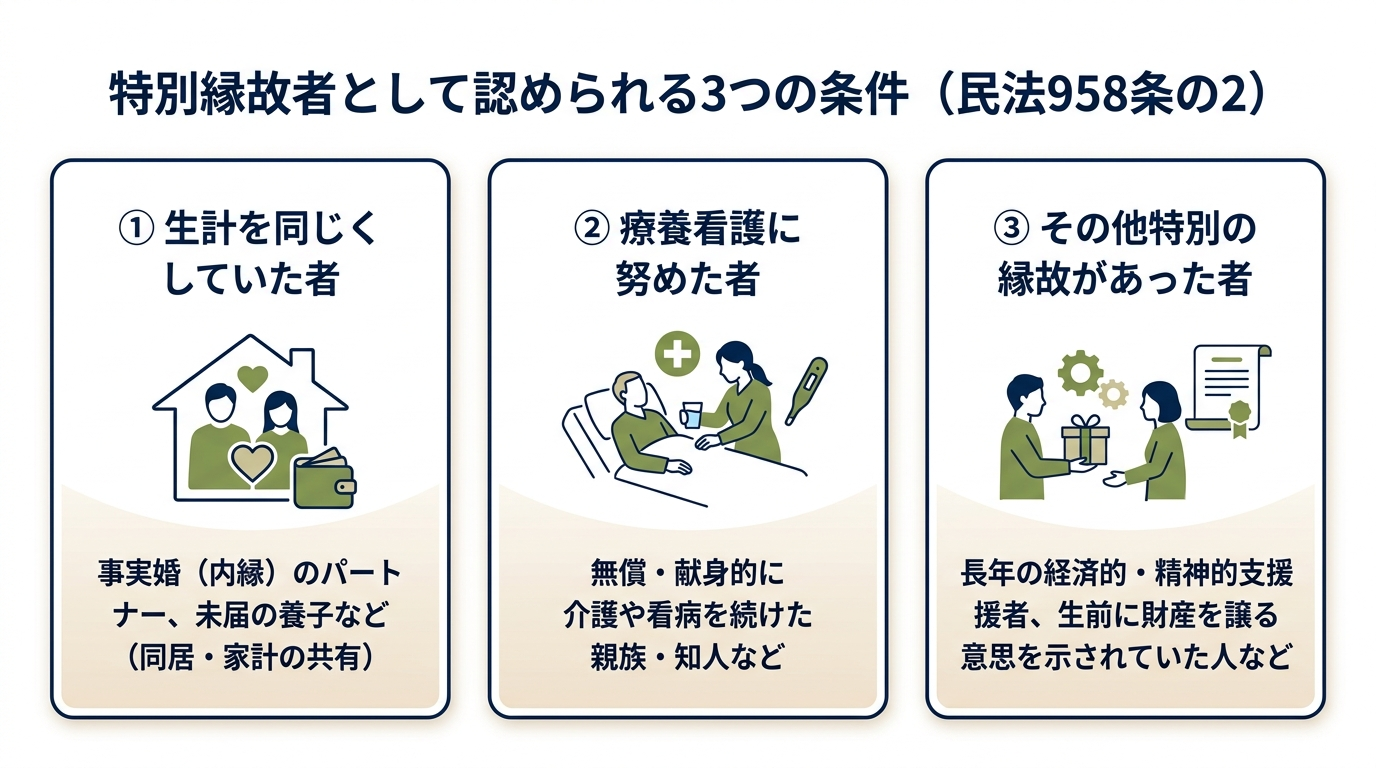
民法第958条の2第1項では、特別縁故者として認められる可能性がある人を、以下の3つの類型に分けて規定しています。
- 被相続人と生計を同じくしていた者
故人と長年にわたり同居し、家計(お財布)を一つにして共同生活を送っていた人を指します。最も代表的なのが、婚姻届を出していない事実婚(内縁)の夫や妻(同性パートナーを含みます)です。そのほか、戸籍上の届出はしていなかったものの事実上の養親子として暮らしていた人(未届の養子)や、亡くなった配偶者の連れ子(養子縁組をしていない継子)、長年同居して生活を支え合っていた叔母やいとこなどもここに該当します。 - 被相続人の療養看護に努めた者
故人が病気や高齢で介護・看護を必要としていた際、献身的に身の回りの世話や看病を続けた人を指します。法定相続人ではない親族(いとこ、叔父・叔母、子どもの配偶者など)や、親しい友人、近隣の知人などが該当します。
ここで重要なのは、「無報酬(または極めて低い対価)で、通常の親族や知人の助け合いの範囲を超えるほど献身的に尽くしたか」という点です。仕事として正当な報酬を受け取って介護をしていた看護師や介護ヘルパー、家政婦などは原則として該当しません(ただし、契約上のサービス範囲を大幅に超える無償の貢献があったとして、例外的に福祉法人などが認められた事例は存在します)。 - その他被相続人と特別の縁故があった者
上記1・2には直接当てはまらないものの、それらに準ずるほど故人と密接で特別な関係があった人を広く救済するための規定です。たとえば、同居や直接の介護はしていなくても、生前に多大な経済的支援(生活費の仕送りなど)や精神的な支えを長年続けていた人や、故人が生前に「自分が死んだら財産はすべてあなたに譲る」という明確な意思を周囲に示しており、死後の葬儀や納骨、永代供養などをすべて執り行った人などが該当する可能性があります。
実際に財産分与が認められたケース・認められなかったケース
特別縁故者にあたるかどうかは、最終的には家庭裁判所の裁判官が個別の事情を総合的に見て判断します。ご自身の状況と照らし合わせやすいよう、過去の審判・裁判例から「認められた例」と「認められなかった例」の傾向をご紹介します。
| 判断結果 | 具体的なケース・事情の例 |
|---|---|
| 認められたケース(肯定例) | ・【内縁の配偶者】数十年にわたり夫婦同然に同居して生計を共にし、故人の晩年の闘病生活を支え、死後の葬儀や供養もすべて執り行った。 ・【従兄弟(いとこ)】同居はしていなかったが、長年にわたり頻繁に訪問して精神的な支えとなり、入院時の身元引受人や医療同意、死後の葬儀・納骨・遺品整理をすべて無償で行った。 ・【長年の支援者】身寄りのない故人を15年以上にわたり雇用し、退職後も住居の確保や生活の援助を親身に続けていた。 |
| 認められなかったケース(否定例) | ・【単なる親交・見舞い】生前に友人や遠縁の親族として時々お見舞いに行ったり、電話で話し相手になったりしていた程度で、特別な貢献とまでは言えない場合。 ・【生前の貢献がない死後の関与】生前はほとんど交流がなかったにもかかわらず、亡くなった後に葬儀や墓守、遺品整理だけを行った場合(生前の縁故が重視されます)。 ・【不誠実な行為がある場合】生前に介護はしていたものの、故人の預貯金を無断で引き出して私的に使い込んでいた(使途不明金・不当利得がある)場合や、自分に有利な遺言書を偽造しようとした場合。 |
特に注意したいのが、表の下段にある「不誠実な行為」です。どれほど熱心に介護をしていても、生前に故人の通帳から不自然な大金の引き出しがあり、その使い道を合理的に説明できない場合、裁判所は「すでに生前に十分な経済的利益を得ている(あるいは背信行為がある)」とみなし、特別縁故者としての分与を厳しく退ける傾向にあります。
「特別な縁故」を家庭裁判所に証明するための証拠資料の例
家庭裁判所の裁判官は、故人の生前の暮らしぶりを直接見ていたわけではありません。また、特別縁故者の申立てには「この証明書を1枚出せば必ず通る」というような定型の書類は存在しません。
そのため、申立書の中で「いつから、どのようなきっかけで、どれほど深く故人を支えてきたのか」というストーリーを具体的に綴るとともに、それを客観的に裏付ける「証拠資料」をどれだけ揃えられるかが勝負の分かれ目となります。
類型ごとに、実務で有効となる主な証拠資料の例を挙げます。
- 「生計同一(内縁関係など)」を証明する資料
- 同一世帯または同一住所であることが記載された住民票(除票)
- (住民票の住所が別だった場合)同じ自宅に届いていた双方宛ての郵便物、宅配便の伝票
- 生活費や家賃、公共料金などを共同の口座や一方の口座から支払っていたことが分かる通帳の履歴、領収書
- 健康保険の扶養に入っていたことが分かる資料、連名で出された年賀状や冠婚葬祭の案内状、長年一緒に写っている家族写真など
- 「療養看護・特別な縁故」を証明する資料
- 病院の入院申込書や介護施設の契約書(緊急連絡先や身元引受人、キーパーソンとして自分の名前が記載されているもの)
- ケアマネジャーとの連絡ノート、日々の介護記録、通院や見舞いの頻度を記録した日記・スケジュール帳
- 故人のために立て替えた医療費、施設利用料、日用品の購入費、お見舞いのための交通費などの領収書・レシート
- 故人から送られてきた感謝の手紙、ハガキ、メールやLINEのやり取りの履歴
- 葬儀の喪主を務めたことが分かる葬儀社の領収書、会葬礼状、納骨や永代供養の契約書・領収書
もし現在、これらに該当しそうな書類やメモ、写真などが手元にある場合は、絶対に捨てずにすべて大切に保管しておいてください。小さな領収書やメモの積み重ねが、支出の内容や介護・支援の時期・頻度などを客観的に裏付ける重要な資料になり得ます。
受け取れる財産の範囲(全部・一部・不動産)はどう決まる?
晴れて特別縁故者として認められた場合、残された遺産をすべて受け取れるのでしょうか。実は、必ずしも全額がもらえるとは限りません。
分与される財産の額(全部なのか、それとも数百万円といった一部なのか)は、残された遺産の総額、故人との縁故関係の深さや期間、貢献の度合い、故人の推定的意思などを総合的に考慮して、家庭裁判所の裁判官が裁量で決定します。
たとえば、数十年連れ添った内縁の妻であれば「遺産の全部」が認められるケースが多い一方、数年間介護を手伝った親族や知人の場合は、遺産の総額が数千万円あっても「貢献に見合う金額として〇〇万円のみを分与する(残りは国庫に帰属させる)」といった一部認容の審判が下されることも珍しくありません。
また、預貯金だけでなく「故人と一緒に暮らしていた自宅(不動産)」の分与を希望することも可能です。不動産は債務の支払いや管理・清算上の必要がある場合に家庭裁判所の許可を得て売却(換価)されることがあるため、売却せずに不動産をそのままの形で受け取りたい場合は、「現在もその自宅に住み続けており、今後も居住を続ける必要がある」といった現物分与を希望する旨とその具体的な事情を、早めに相続財産清算人および家庭裁判所へ伝えておくことが重要です。
特別縁故者が遺産を受け取るまでの手続きの流れと必要書類
特別縁故者として遺産を受け取りたいと考えたとき、多くの方が誤解されるのが「最初から家庭裁判所に『特別縁故者の申立て』をすればいいのだろう」という点です。
しかし、法律上、いきなり特別縁故者の財産分与申立てをすることはできません。まずは第1段階として「相続財産清算人の選任申立て」を行い、清算人による財産調査や国の公告期間を経たうえで、第2段階として「特別縁故者への財産分与申立て」を行うという、2段階の手続きを踏む必要があります。全体の流れを3つのステップで見ていきましょう。
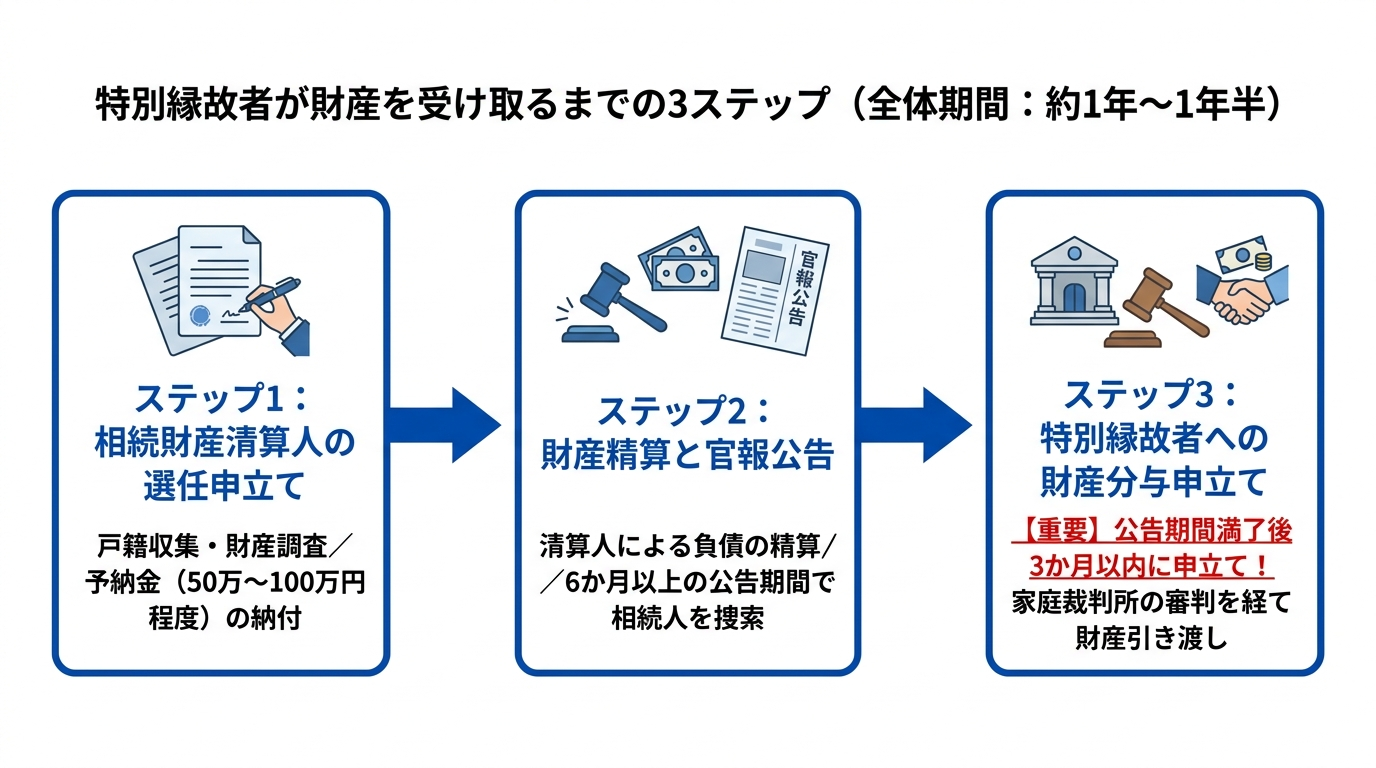
ステップ1:家庭裁判所へ「相続財産清算人」の選任を申し立てる
最初に行うべき手続きは、故人(被相続人)の最後の住所地を管轄する家庭裁判所に対し、利害関係人(特別縁故者として財産分与を希望する人)として「相続財産清算人の選任申立て」を行うことです。
※従来は「相続財産管理人」と呼ばれていましたが、2023年(令和5年)4月1日施行の改正民法により、名称が相続財産清算人へと変更されました。
この申立てを行う際には、「本当に法定相続人が一人もいないこと」「故人にどのような財産があるか」「申立人が故人とどのような関わり(利害関係・縁故関係)を持っているか」をすべて書類で証明しなければなりません。主に必要となる書類は以下のとおりです。
- 相続財産清算人選任申立書
- 被相続人の出生から死亡までのすべての戸籍(除籍、改製原戸籍)謄本(※死亡した子やその代襲者がいる場合は、その方の出生から死亡までのすべての戸籍謄本類を含む)
- 被相続人の父母の出生から死亡までのすべての戸籍謄本類、および祖父母等の直系尊属の死亡の記載がある戸籍謄本類
- 被相続人の死亡した兄弟姉妹の出生から死亡までのすべての戸籍謄本類、および死亡した甥・姪の死亡の記載がある戸籍謄本類(第3順位までの相続人が一人もいないことを証明する一式)
- (相続放棄した人がいる場合)相続放棄申述受理証明書
- 被相続人の住民票除票または戸籍附票
- 被相続人の財産に関する資料(預貯金通帳のコピーや残高証明書、不動産の登記事項証明書、固定資産評価証明書など)
- 申立人の利害関係(特別縁故関係)を疎明する資料(前章で解説した住民票や介護記録、葬儀の領収書など)
このように、最初のスタートラインに立つだけでも、極めて膨大かつ専門的な書類収集と申立書の作成が求められます。
ステップ2:相続財産清算人による財産調査・精算と6か月以上の官報公告
申立てが受理されると、家庭裁判所は「相続財産清算人」を選任します。清算人には、その地域の弁護士や司法書士などの専門職が選ばれるのが一般的です。
選任された清算人は、故人の預貯金や不動産などの財産を管理下におき、詳細な財産目録を作成します。また、故人にお金を貸していた債権者や遺贈を受けた人(受遺者)がいないかを確認するため、2か月以上の期間を定めて「請求の申出をすべき旨の公告」を行い、申し出てきた債権者等への支払い(精算)を進めます。
これと並行して、家庭裁判所は国の機関紙である「官報」に、「相続財産清算人が選任されたこと」および「もし相続人がいるならば一定の期間内に権利を主張すべきこと」を知らせる公告(相続人捜索の公告)を6か月以上の期間を定めて行います。
※2023年4月の民法改正前は、選任の公告(2か月以上)、債権者等への公告(2か月以上)、相続人捜索の公告(6か月以上)を順番に行う必要があったため、公告期間だけで最低10か月以上かかっていました。改正民法第952条第2項により、これらの公告を同時並行で行うことが可能となり、最低6か月以上へと期間が短縮・合理化されています。
この6か月以上の公告期間が満了してもなお、誰一人として法定相続人が名乗り出なかった場合に初めて、法的に「相続人不存在」が確定します。
ステップ3:【期限は3か月以内】特別縁故者への財産分与を申し立てる
ステップ2の公告期間が満了し、相続人が現れなかったら、いよいよご自身が遺産を受け取るための「特別縁故者に対する相続財産分与の申立て」を家庭裁判所に行います。
ここで絶対に忘れてはならない最大の注意点が、申立ての期限です。民法第958条の2第2項により、この申立ては「相続人捜索の公告期間が満了した後、3か月以内」に行わなければならないと厳格に定められています。
ステップ1で相続財産清算人の選任を申し立てたからといって、自動的に特別縁故者の審査に移行してくれるわけではありません。公告期間が終わった後、改めてご自身で「財産分与の申立書」を提出する必要があり、この3か月の期限を1日でも過ぎてしまうと、どんなに深い縁故関係があっても二度と遺産を受け取ることはできなくなってしまいます。そのため、ステップ2の公告期間中から、清算人や依頼している司法書士と密に連絡を取り合い、期限内に確実に申し立てられるよう準備を進めておくことが極めて重要です。
申立てを行うと、家庭裁判所で審理が始まります。裁判所から申立人に対して詳しい事情を聴く機会(審問や調査官による調査)が設けられるほか、これまで遺産を管理してきた相続財産清算人に対しても「この申立人に財産を分与することについてどう思うか」という意見聴取が行われます。
それらの結果をもとに、家庭裁判所が「相当である」と判断すれば、財産分与を認める審判が下されます。審判が確定した後、相続財産清算人から預貯金の引き渡しを受けたり、不動産の名義変更(所有権移転登記)を行ったりして、すべての手続きが完了します。
申立て前に知っておきたい費用・期間・税金の注意点
特別縁故者の制度は、故人に尽くした方が報われるための大切な制度ですが、いざ手続きに踏み切る前には、費用や期間、税金といった「現実的なハードル」を冷静に見極めておく必要があります。
「こんなにお金と時間がかかるとは思わなかった」「手続き費用ばかりかかって手元に財産が残らなかった」という後悔を防ぐため、以下の3つの注意点を必ず確認しておきましょう。
裁判所に納める「予納金(50万〜100万円程度)」と実費の負担
手続きを進めるうえで最大の金銭的ハードルとなるのが、第1段階の「相続財産清算人の選任申立て」の際に家庭裁判所へ納める「予納金(よのうきん)」です。
申立てには、収入印紙代(選任申立てに800円、分与申立てに800円)や連絡用の郵便切手代(数千円程度)、官報公告料(5,000円〜数万円程度)といった実費がかかりますが、これらとは別に、相続財産清算人(弁護士や司法書士)の報酬や財産管理の経費にあてるための保証金として、申立人が事前に「約50万円〜100万円程度」の予納金を裁判所へ一括納付しなければならないのが一般的です(金額は事案の複雑さや遺産の内容によって裁判所が決定します)。
「故人の遺産を受け取るための手続きなのに、なぜ自分が最初に100万円近くも払わなければならないのか」と驚かれる方は非常に多いです。これは、もし故人の遺産を調査した結果、ほとんど財産がなかったり、不動産が売れなかったりした場合でも、清算人の業務に対する報酬や実費を確実に確保する必要があるためです。
ただし、以下の2つのポイントも知っておいてください。
- 納めた予納金が返還されるケース:故人の遺産の中に十分な預貯金などがあり、そこから清算人の報酬や管理費用をすべて賄うことができた場合、最初に申立人が納めた予納金は、手続き終了後に全額(または余った分)が返還されます。
- 最初から予納金が不要(または少額)になるケース:申立ての段階で、故人に十分な現預金(たとえば数百万円以上の定期預金など)があることが通帳や残高証明書から明らかであり、そこから確実に清算人の報酬を支払えると家庭裁判所が判断した場合には、例外的に予納金の納付が免除(または少額に軽減)される運用も増えています。
まずは故人にどれくらいの現預金があるのかを把握し、予納金の負担がどうなるのかを事前に見通すことが大切です。
解決までにかかる期間(約1年〜)と分与が認められないリスク
2つ目の注意点は、解決までにかかる時間の長さと、結果の不確実性です。
前述のとおり、2023年の民法改正によって官報公告の期間は短縮されましたが、それでも全体のスケジュールを見渡すと以下のような時間がかかります。
- 戸籍収集・財産調査・申立準備(約1〜3か月)
- 相続財産清算人の選任申立て〜選任審判(約1〜2か月)
- 清算人による財産精算・官報公告期間(6か月以上)
- 特別縁故者の財産分与申立て期間(3か月以内)
- 家庭裁判所による分与の審理・審判〜引き渡し(約2〜4か月)
このように、すべてがスムーズに進んだとしても、実際に財産を手にするまでにはトータルで約1年〜1年半以上の期間を要します。
さらに注意しなければならないのは、「これだけの時間と費用(予納金や専門家への依頼費用)をかけて申し立てても、必ず分与が認められるとは限らない」というリスクです。縁故関係を裏付ける証拠が乏しければ申立てが却下されることもありますし、仮に認められても「遺産の総額が150万円しかなく、そこから清算人の報酬が80万円差し引かれ、残りの70万円のうち一部しか分与されなかった」となれば、手間や専門家費用を考慮すると完全な「費用倒れ」になってしまいます。
したがって、手続きを始める前に「故人の遺産が総額でいくらくらいあるのか(少なくとも数百万円以上のプラスの遺産があるか)」「自分の縁故関係を証明できる資料がどれだけあるか」を専門家と一緒にシビアに検討することが不可欠です。
財産を受け取った後にかかる相続税(2割加算)と不動産の税金
3つ目の注意点は、晴れて特別縁故者として財産を受け取った後に発生する「税金」の負担です。特別縁故者が分与された財産は、税法上「故人から遺贈(遺言による贈与)によって取得したもの」とみなされ、相続税の課税対象となります(相続税法第4条)。
しかも、通常の法定相続人が遺産を受け取る場合と比べて、特別縁故者には以下のように税制上かなり厳しいルールが適用されます。
| 項目 | 法定相続人が相続する場合 | 特別縁故者が分与を受ける場合 |
|---|---|---|
| 相続税の基礎控除額 | 3,000万円 +(600万円 × 法定相続人の数) | もともと法定相続人がいない場合は 3,000万円(※全員が相続放棄した場合は、放棄がなかったものとして法定相続人の数を計算) |
| 相続税額の2割加算 | 配偶者、父母、子は加算なし(兄弟姉妹等は2割加算) | 原則「2割加算」の対象(税額が1.2倍)(※内縁の配偶者やいとこ・知人など、法律上の配偶者および一親等の血族等に該当しない場合) |
| 各種税額控除・特例 | 配偶者の税額軽減、小規模宅地等の特例(最大80%減額)などが使える | 配偶者控除は一切使えない(※小規模宅地等の特例も原則不可) |
| 不動産取得税 | 非課税(かからない) | 課税される(固定資産税評価額の3〜4%) |
| 不動産の登録免許税(名義変更の税金) | 固定資産税評価額の0.4% | 固定資産税評価額の2.0%(法定相続人の5倍) |
たとえば、故人にもともと法定相続人が一人もおらず(基礎控除3,000万円)、長年同居していた内縁の妻が特別縁故者として4,000万円の遺産を受け取った場合、基礎控除3,000万円を超える1,000万円に対して相続税がかかります。法律上の妻であれば「配偶者の税額軽減(1億6,000万円まで非課税)」が使えるため税金は0円ですが、内縁の妻にはこの控除が一切適用されないうえ、算出された相続税額に「2割加算」が上乗せされます。申告と納税の期限は、「財産分与の審判が確定したことを知った日の翌日から10か月以内」です。
さらに、自宅などの不動産を分与された場合は、通常の相続ではかからない「不動産取得税」が後から都道府県より課税されるほか、法務局で名義変更(所有権移転登記)をする際の「登録免許税」も固定資産税評価額の2.0%(通常の相続の5倍)かかります。不動産ばかりを受け取って現金の分与が少ない場合、「税金を払うための現金が足りない」という事態に陥りかねないため、事前の税額シミュレーションが極めて重要です。
相続財産清算人が関わる事案や特別縁故者に関する税務上の取り扱い(令和5年民法改正に伴う通達改正など)については、国税庁の資料でも詳しく定められています。
参考:民法改正に伴う相続税法基本通達の改正概要(国税庁)
相続人がいない・遺言書がない場合の相続手続きは司法書士へ相談を
ここまでお読みいただき、「自分が特別縁故者として手続きを進めるのは、想像以上に大変そうだ……」と感じられた方も多いのではないでしょうか。
実際、相続人がいないケースの手続きは、一般的な相続とは比較にならないほど複雑です。ご自身だけで無理に進めようとせず、早い段階で相続実務に精通した専門家へ相談することが、結果的に時間と費用、そして精神的な負担を大きく減らすことにつながります。なお、弁護士・司法書士・税理士の役割の違いと相談先の選び方でも詳しく比較していますが、他の相続人との激しい紛争(トラブル)がない限り、戸籍調査から家庭裁判所への提出書類作成、不動産の名義変更までを一貫して扱える司法書士は、特別縁故者の手続きにおいて非常に心強いパートナーとなります。
膨大な戸籍収集による相続人調査から家庭裁判所への申立書作成まで一貫支援
特別縁故者の手続きを目指される方が最初に、そして最も深くつまずくのが「本当に法定相続人がいないことを証明するための戸籍収集」です。
役所(市区町村役場)で戸籍謄本を特別な理由の説明なく取得できる「本人等請求」は、原則として配偶者や直系親族(子、親など)に限られています。内縁のパートナーや知人、あるいは傍系親族である従兄弟(いとこ)などが取得するには、家庭裁判所への申立てなど正当な利用目的と利害関係を示す資料を添えて「第三者請求」を行う必要がありますが、請求理由の法的な整理や、故人の父母・兄弟姉妹・甥姪にまで及ぶ広範な戸籍を漏れなく辿って読み解く作業をご自身だけで行うのは、実務上きわめて大きな負担となります。
司法書士にご依頼いただければ、職務上の権限を適切に活用し、故人の出生から死亡までの戸籍はもちろん、両親や兄弟姉妹、甥・姪に至るまでの複雑かつ膨大な戸籍謄本の収集と相続人確定の調査を迅速・正確に行うことができます。
さらに、司法書士は裁判所に提出する書類作成の専門家でもあります。当事務所では、以下の手続きを一貫してサポートいたします。
- 相続人不存在を証明するための全戸籍謄本類の収集・相続関係説明図の作成
- 故人の預貯金や不動産などの財産調査・目録の作成
- 家庭裁判所へ提出する「相続財産清算人選任申立書」の作成支援
- 裁判官に縁故関係の深さを説得力をもって伝える「特別縁故者に対する相続財産分与申立書」の作成支援・証拠資料の整理
- 分与審判が確定した後の、不動産の名義変更登記(所有権移転登記)の申請代理
特に、財産分与申立書において「故人とどのような日々を過ごし、どれだけ献身的に支えてきたか」を法的要件に沿って論理的かつ具体的に言語化することは、結果を左右する最も重要なポイントです。専門家の視点から、あなたの想いと貢献が裁判所に正しく伝わる書面を作成いたします。
司法書士おおもり事務所のサポート体制(初回相談60分無料・他士業連携)
私(代表司法書士・大森)は、大学入学後から司法書士試験の勉強を始め、28歳で合格して以来、県内の司法書士法人や信託会社にて相続案件を中心に1,000件以上の案件に関わってまいりました。その中には、ご本人も存在を知らなかった遠方の親族が絡む複雑なケースや、身寄りのない方の相続手続きなど、一筋縄ではいかない事案も数多くございました。
そうした実務の現場で私が痛感しているのは、「相続の悩みは、手続きだけで終わるものではない」ということです。特に特別縁故者の手続きにおいては、「高額な相続税(2割加算)や不動産取得税をどう申告・納付するか」「分与された古い自宅(空き家)を今後どうやって管理・売却していくか」といった、税金や不動産の問題が必ずと言っていいほどセットで発生します。
だからこそ当事務所では、一般的な相続手続きのお手伝いはもちろんのこと、経験豊富な税理士や宅地建物取引士と密に連携し、税金対策や空き家対策(不動産の売却・活用)までをワンストップでサポートできる体制を整えています。「手続きのことは司法書士、税金のことはまた自分で税理士を探して一から説明しなければならない……」といったご負担を、お客様におかけすることはありません。相続の悩みを様々な角度からお手伝いし、一人でも多くの方のお役に立ちたいと強く願っております。
「故人に本当に相続人がいないのか、まずは戸籍を調べてほしい」
「自分のこれまでの関わり方で、特別縁故者として認められる可能性があるか聞いてみたい」
「遺産の額と予納金・税金を比べて、手続きを進めるべきか相談したい」
どのような段階からでも構いません。司法書士おおもり事務所では、初回のご相談(60分)を無料で承っております。平日の日中は忙しくて時間が取れないという方のために、事前のご予約で土日祝日のご対応も可能ですし、外出が難しい方にはご自宅への出張・訪問相談も行っております(事務所近くにはお客様専用駐車場もございます)。
故人との大切な思い出と、これまでのあなたのご苦労が適切な形で報われるよう、私たちが全力で寄り添いサポートいたします。まずはお一人で悩まれず、どうぞお気軽にお問い合わせください。
私は栃木県那須塩原市(旧黒磯市)出身で、現在は宇都宮市を拠点に司法書士として活動しています。中学生の職場体験がきっかけで司法書士の世界に興味を持ち、相続や遺言、相続登記などをご相談いただくなかで、これまで県内で1,000件以上のお手伝いをしてきました。特に相続放棄や遺言書作成、不動産登記の分野では、気軽に相談できる雰囲気を大切にしており、初回相談は無料で対応しています。税理士や宅建士などと連携し、多面的な視点からお悩みに寄り添うことを心がけています。栃木の地域に根ざし、一人でも多くの方の安心を支える存在でありたいと願っています。